Domain investor-tipps.de kaufen?
Wir ziehen mit dem Projekt
investor-tipps.de um.
Sind Sie am Kauf der Domain
investor-tipps.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain investor-tipps.de kaufen?
Was sind die Vorteile der Portfolio-Diversifikation bei der Risikominderung in Anlagestrategien?
Die Portfolio-Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Durch die Streuung der Anlagen über verschiedene Anlageklassen und Branchen wird das Gesamtrisiko verringert. Eine breit diversifizierte Portfolio kann langfristig stabilere Renditen erzielen und das Risiko eines Totalverlusts minimieren. **
Wann keine Lohnfortzahlung im Krankheitsfall?
Die Lohnfortzahlung im Krankheitsfall ist gesetzlich geregelt und gilt in der Regel für die ersten sechs Wochen der Krankheit. Danach übernimmt in der Regel die Krankenkasse die Zahlung des Krankengeldes. Es gibt jedoch Ausnahmen, bei denen keine Lohnfortzahlung im Krankheitsfall erfolgt. Zum Beispiel, wenn die Krankheit vorsätzlich herbeigeführt wurde oder der Arbeitnehmer sich während der Krankheit im Ausland aufhält. In solchen Fällen kann der Arbeitgeber die Lohnfortzahlung verweigern. Es ist wichtig, sich über die genauen Regelungen im Arbeitsvertrag oder im Tarifvertrag zu informieren. **


Ähnliche Suchbegriffe für Krankheitsfall
Top-Angebote
Produkte zum Begriff Krankheitsfall:
-
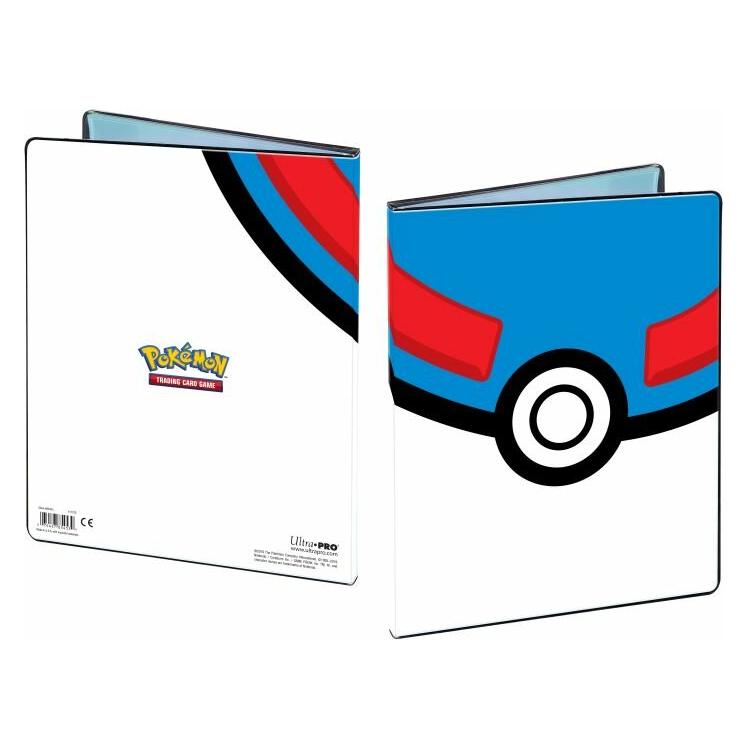
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Luis Royo PROHIBITED SEX PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen aus der Serie PROHIBITED BOOK, nur für Erwachsene!, erstmals erschienen 2003. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartoutieren), plus 6 monochrome Skizzen auf einfachem Papier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Schutz und Durchblättern.17,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter


-
Werden Zuschläge auch im Krankheitsfall gezahlt?
Werden Zuschläge auch im Krankheitsfall gezahlt? Im Allgemeinen werden Zuschläge wie beispielsweise Überstundenzuschläge oder Schichtzuschläge im Krankheitsfall nicht gezahlt, da diese normalerweise an die tatsächlich geleistete Arbeit gebunden sind. Es kann jedoch Ausnahmen geben, wenn im Arbeitsvertrag oder in Tarifverträgen spezielle Regelungen für den Krankheitsfall festgelegt sind. Es ist daher wichtig, den eigenen Arbeitsvertrag und geltende Tarifverträge zu prüfen, um zu klären, ob Zuschläge im Krankheitsfall gezahlt werden. Im Zweifelsfall empfiehlt es sich, mit dem Arbeitgeber oder der Personalabteilung Kontakt aufzunehmen, um Klarheit zu erhalten. **
-
Wer sucht im Krankheitsfall nach Ersatz?
Im Krankheitsfall sucht der Arbeitgeber nach einem Ersatz für den erkrankten Mitarbeiter. Dies kann entweder durch die Umverteilung der Aufgaben auf andere Mitarbeiter oder durch die Einstellung einer Vertretungskraft erfolgen. In einigen Fällen kann auch eine Krankheitsvertretung durch eine externe Agentur oder Zeitarbeitsfirma organisiert werden. **
-
Was sind die Vorteile der Portfolio-Diversifikation in Bezug auf Risikomanagement und Renditeoptimierung und wie kann sie in verschiedenen Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffen angewendet werden?
Die Portfolio-Diversifikation ermöglicht es, das Risiko zu reduzieren, indem verschiedene Anlageklassen mit unterschiedlichen Korrelationen kombiniert werden. Dadurch wird das Gesamtrisiko des Portfolios verringert, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Gleichzeitig kann die Rendite optimiert werden, da die Kombination verschiedener Anlageklassen dazu beiträgt, eine ausgewogene Rendite zu erzielen. In Bezug auf Aktien kann die Diversifikation durch die Kombination von Unternehmen aus verschiedenen Branchen und Regionen erreicht werden, um das spezifische Risiko einzelner Aktien zu reduzieren. Bei Anleihen kann die Diversifikation durch die Kombination von Staatsanleihen, Unternehmensanleihen und Anleihen mit unterschiedlichen **
-
Wie berechnet sich die Lohnfortzahlung im Krankheitsfall?
Die Lohnfortzahlung im Krankheitsfall berechnet sich in der Regel nach dem Entgelt, das der Arbeitnehmer in den letzten drei Monaten vor Beginn der Arbeitsunfähigkeit durchschnittlich erhalten hat. Der Arbeitgeber zahlt in den ersten sechs Wochen der Krankheit in der Regel weiterhin das volle Gehalt. Danach übernimmt die Krankenkasse die Lohnfortzahlung in Höhe von 70 Prozent des Bruttogehalts, maximal jedoch 90 Prozent des Nettogehalts. Es gibt jedoch auch Tarifverträge oder Betriebsvereinbarungen, die eine bessere Lohnfortzahlung im Krankheitsfall vorsehen können. In einigen Fällen kann auch eine private Krankentagegeldversicherung die Lohnfortzahlung im Krankheitsfall ergänzen. **

Gibt es keine rückwirkende AU im Krankheitsfall?
Im Allgemeinen gibt es keine rückwirkende Arbeitsunfähigkeitsbescheinigung (AU) im Krankheitsfall. Die AU wird in der Regel ab dem Tag der ärztlichen Untersuchung ausgestellt und gilt ab diesem Zeitpunkt. Es ist wichtig, dass Arbeitnehmer ihre Arbeitsunfähigkeit so früh wie möglich ihrem Arbeitgeber mitteilen und eine AU vom Arzt erhalten, um mögliche Probleme zu vermeiden. **
Wie ist die Lohnfortzahlung im Krankheitsfall geregelt?
Wie ist die Lohnfortzahlung im Krankheitsfall geregelt? In Deutschland regelt das Entgeltfortzahlungsgesetz (EFZG) die Lohnfortzahlung im Krankheitsfall. Arbeitnehmer haben Anspruch auf Lohnfortzahlung für einen Zeitraum von bis zu sechs Wochen im Krankheitsfall. Der Arbeitgeber zahlt in dieser Zeit das Gehalt weiter, in der Regel in Höhe von 100% des Bruttogehalts. Danach greift die Krankenversicherung und zahlt Krankengeld. Es gibt jedoch auch tarifvertragliche Regelungen, die eine längere Lohnfortzahlung vorsehen können. **
Top-Angebote
Produkte zum Begriff Krankheitsfall:
-
Portfolio adidas EssentialsDiese klassische und diskrete Brieftasche adidas hat alle notwendigen Fächer, um Ihre Karten und Ihr Geld zu verstauen. Stecken Sie es in Ihre Sporttasche oder in Ihre Gesäßtasche. Hergestellt aus einer Reihe von recycelten Materialien und mit mindestens 40 % recyceltem Inhalt ist dieses Produkt nur eine unserer Lösungen, die dazu beitragen, Plastikmüll ein Ende zu setzen. Maße: 13 cm x 25,5 cm14,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Luis Royo PROHIBITED SEX PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen aus der Serie PROHIBITED BOOK, nur für Erwachsene!, erstmals erschienen 2003. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartoutieren), plus 6 monochrome Skizzen auf einfachem Papier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Schutz und Durchblättern.17,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile der Portfolio-Diversifikation bei der Risikominderung in Anlagestrategien?
Die Portfolio-Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Durch die Streuung der Anlagen über verschiedene Anlageklassen und Branchen wird das Gesamtrisiko verringert. Eine breit diversifizierte Portfolio kann langfristig stabilere Renditen erzielen und das Risiko eines Totalverlusts minimieren. **
-
Wann keine Lohnfortzahlung im Krankheitsfall?
Die Lohnfortzahlung im Krankheitsfall ist gesetzlich geregelt und gilt in der Regel für die ersten sechs Wochen der Krankheit. Danach übernimmt in der Regel die Krankenkasse die Zahlung des Krankengeldes. Es gibt jedoch Ausnahmen, bei denen keine Lohnfortzahlung im Krankheitsfall erfolgt. Zum Beispiel, wenn die Krankheit vorsätzlich herbeigeführt wurde oder der Arbeitnehmer sich während der Krankheit im Ausland aufhält. In solchen Fällen kann der Arbeitgeber die Lohnfortzahlung verweigern. Es ist wichtig, sich über die genauen Regelungen im Arbeitsvertrag oder im Tarifvertrag zu informieren. **
-
Werden Zuschläge auch im Krankheitsfall gezahlt?
Werden Zuschläge auch im Krankheitsfall gezahlt? Im Allgemeinen werden Zuschläge wie beispielsweise Überstundenzuschläge oder Schichtzuschläge im Krankheitsfall nicht gezahlt, da diese normalerweise an die tatsächlich geleistete Arbeit gebunden sind. Es kann jedoch Ausnahmen geben, wenn im Arbeitsvertrag oder in Tarifverträgen spezielle Regelungen für den Krankheitsfall festgelegt sind. Es ist daher wichtig, den eigenen Arbeitsvertrag und geltende Tarifverträge zu prüfen, um zu klären, ob Zuschläge im Krankheitsfall gezahlt werden. Im Zweifelsfall empfiehlt es sich, mit dem Arbeitgeber oder der Personalabteilung Kontakt aufzunehmen, um Klarheit zu erhalten. **
-
Wer sucht im Krankheitsfall nach Ersatz?
Im Krankheitsfall sucht der Arbeitgeber nach einem Ersatz für den erkrankten Mitarbeiter. Dies kann entweder durch die Umverteilung der Aufgaben auf andere Mitarbeiter oder durch die Einstellung einer Vertretungskraft erfolgen. In einigen Fällen kann auch eine Krankheitsvertretung durch eine externe Agentur oder Zeitarbeitsfirma organisiert werden. **
Ähnliche Suchbegriffe für Krankheitsfall
-
Buch "250 Tipps, Tricks & Techniken – Töpfern"Mit dem Buch 250 Tipps, Tricks & Techniken – Töpfern steht Ihnen endlich ein Experte rund um die Uhr zur Verfügung. Sie bekommen praktische Hilfestellungen und Antworten auf all Ihre Fragen zum Thema Töpfern. Zahlreiche Schritt-für-Schritt-Anleitungen und Erklärungen führen Sie mit klaren Anleitungen durch jede Stufe Ihrer Arbeit. Buch mit 160 Seiten. Größe: 19 x 24,5 cm.Verlag: Frechverlag, Autorin: Jacqui Atkin34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "300 Tipps, Tricks & Techniken – Mosaik"Mit dem Buch 300 Tipps, Tricks & Techniken – Mosaik steht Ihnen endlich ein Experte rund um die Uhr zur Verfügung. Sie bekommen praktische Hilfestellungen und Antworten auf all Ihre Fragen zum Thema Mosaik. Zahlreiche Schritt-für-Schritt-Anleitungen und Erklärungen begleiten Sie von der Wahl der Materialien bis hin zum professionell hergestellten Mosaik. Buch mit 160 Seiten. Größe: 19,5 x 25 cm.Verlag: Frechverlag, Autor: Bonnie Fitzgerald24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile der Portfolio-Diversifikation in Bezug auf Risikomanagement und Renditeoptimierung und wie kann sie in verschiedenen Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffen angewendet werden?
Die Portfolio-Diversifikation ermöglicht es, das Risiko zu reduzieren, indem verschiedene Anlageklassen mit unterschiedlichen Korrelationen kombiniert werden. Dadurch wird das Gesamtrisiko des Portfolios verringert, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Gleichzeitig kann die Rendite optimiert werden, da die Kombination verschiedener Anlageklassen dazu beiträgt, eine ausgewogene Rendite zu erzielen. In Bezug auf Aktien kann die Diversifikation durch die Kombination von Unternehmen aus verschiedenen Branchen und Regionen erreicht werden, um das spezifische Risiko einzelner Aktien zu reduzieren. Bei Anleihen kann die Diversifikation durch die Kombination von Staatsanleihen, Unternehmensanleihen und Anleihen mit unterschiedlichen **
-
Wie berechnet sich die Lohnfortzahlung im Krankheitsfall?
Die Lohnfortzahlung im Krankheitsfall berechnet sich in der Regel nach dem Entgelt, das der Arbeitnehmer in den letzten drei Monaten vor Beginn der Arbeitsunfähigkeit durchschnittlich erhalten hat. Der Arbeitgeber zahlt in den ersten sechs Wochen der Krankheit in der Regel weiterhin das volle Gehalt. Danach übernimmt die Krankenkasse die Lohnfortzahlung in Höhe von 70 Prozent des Bruttogehalts, maximal jedoch 90 Prozent des Nettogehalts. Es gibt jedoch auch Tarifverträge oder Betriebsvereinbarungen, die eine bessere Lohnfortzahlung im Krankheitsfall vorsehen können. In einigen Fällen kann auch eine private Krankentagegeldversicherung die Lohnfortzahlung im Krankheitsfall ergänzen. **
-
Gibt es keine rückwirkende AU im Krankheitsfall?
Im Allgemeinen gibt es keine rückwirkende Arbeitsunfähigkeitsbescheinigung (AU) im Krankheitsfall. Die AU wird in der Regel ab dem Tag der ärztlichen Untersuchung ausgestellt und gilt ab diesem Zeitpunkt. Es ist wichtig, dass Arbeitnehmer ihre Arbeitsunfähigkeit so früh wie möglich ihrem Arbeitgeber mitteilen und eine AU vom Arzt erhalten, um mögliche Probleme zu vermeiden. **
-
Wie ist die Lohnfortzahlung im Krankheitsfall geregelt?
Wie ist die Lohnfortzahlung im Krankheitsfall geregelt? In Deutschland regelt das Entgeltfortzahlungsgesetz (EFZG) die Lohnfortzahlung im Krankheitsfall. Arbeitnehmer haben Anspruch auf Lohnfortzahlung für einen Zeitraum von bis zu sechs Wochen im Krankheitsfall. Der Arbeitgeber zahlt in dieser Zeit das Gehalt weiter, in der Regel in Höhe von 100% des Bruttogehalts. Danach greift die Krankenversicherung und zahlt Krankengeld. Es gibt jedoch auch tarifvertragliche Regelungen, die eine längere Lohnfortzahlung vorsehen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.