Domain investor-tipps.de kaufen?
Wir ziehen mit dem Projekt
investor-tipps.de um.
Sind Sie am Kauf der Domain
investor-tipps.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain investor-tipps.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
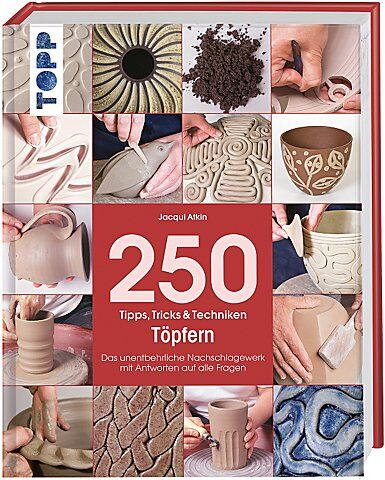
Buch "250 Tipps, Tricks & Techniken – Töpfern"Mit dem Buch 250 Tipps, Tricks & Techniken – Töpfern steht Ihnen endlich ein Experte rund um die Uhr zur Verfügung. Sie bekommen praktische Hilfestellungen und Antworten auf all Ihre Fragen zum Thema Töpfern. Zahlreiche Schritt-für-Schritt-Anleitungen und Erklärungen führen Sie mit klaren Anleitungen durch jede Stufe Ihrer Arbeit. Buch mit 160 Seiten. Größe: 19 x 24,5 cm.Verlag: Frechverlag, Autorin: Jacqui Atkin34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
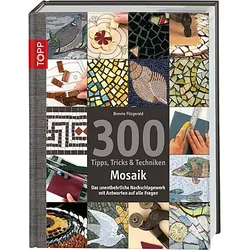
Buch "300 Tipps, Tricks & Techniken – Mosaik"Mit dem Buch 300 Tipps, Tricks & Techniken – Mosaik steht Ihnen endlich ein Experte rund um die Uhr zur Verfügung. Sie bekommen praktische Hilfestellungen und Antworten auf all Ihre Fragen zum Thema Mosaik. Zahlreiche Schritt-für-Schritt-Anleitungen und Erklärungen begleiten Sie von der Wahl der Materialien bis hin zum professionell hergestellten Mosaik. Buch mit 160 Seiten. Größe: 19,5 x 25 cm.Verlag: Frechverlag, Autor: Bonnie Fitzgerald24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Harrows Softip Star Tipps 30 Stck.Harrows Softip Star Tips, 30 Stück, mit einem Inhalt von 30 Stück.Die Dartspitzen passen auf alle Softtip-Darts, die auf elektronischen Dartscheiben verwendet werden können.Softip-Pfeilspitzen sind weiß und werden auf die Pfeile geschraubt.Die Packung enthält 30 Stück mit 2BA-Faden, der zu den meisten Abnähern passt.6,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Was sind die Vorteile der Portfolio-Diversifikation bei der Risikominderung in Anlagestrategien?
Die Portfolio-Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Durch die Streuung der Anlagen über verschiedene Anlageklassen und Branchen wird das Gesamtrisiko verringert. Eine breit diversifizierte Portfolio kann langfristig stabilere Renditen erzielen und das Risiko eines Totalverlusts minimieren. **


Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Buch "250 Tipps, Tricks & Techniken – Töpfern"Mit dem Buch 250 Tipps, Tricks & Techniken – Töpfern steht Ihnen endlich ein Experte rund um die Uhr zur Verfügung. Sie bekommen praktische Hilfestellungen und Antworten auf all Ihre Fragen zum Thema Töpfern. Zahlreiche Schritt-für-Schritt-Anleitungen und Erklärungen führen Sie mit klaren Anleitungen durch jede Stufe Ihrer Arbeit. Buch mit 160 Seiten. Größe: 19 x 24,5 cm.Verlag: Frechverlag, Autorin: Jacqui Atkin34,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Buch "300 Tipps, Tricks & Techniken – Mosaik"Mit dem Buch 300 Tipps, Tricks & Techniken – Mosaik steht Ihnen endlich ein Experte rund um die Uhr zur Verfügung. Sie bekommen praktische Hilfestellungen und Antworten auf all Ihre Fragen zum Thema Mosaik. Zahlreiche Schritt-für-Schritt-Anleitungen und Erklärungen begleiten Sie von der Wahl der Materialien bis hin zum professionell hergestellten Mosaik. Buch mit 160 Seiten. Größe: 19,5 x 25 cm.Verlag: Frechverlag, Autor: Bonnie Fitzgerald24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Harrows Softip Star Tipps 30 Stck.Harrows Softip Star Tips, 30 Stück, mit einem Inhalt von 30 Stück.Die Dartspitzen passen auf alle Softtip-Darts, die auf elektronischen Dartscheiben verwendet werden können.Softip-Pfeilspitzen sind weiß und werden auf die Pfeile geschraubt.Die Packung enthält 30 Stück mit 2BA-Faden, der zu den meisten Abnähern passt.6,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Graham, Benjamin: The Intelligent InvestorThe Intelligent Investor , The Definitive Book on Value Investing , > , Auflage: 3rd edition, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Graham, Benjamin, Auflage: 24003, Auflage/Ausgabe: 3rd edition, Seitenzahl/Blattzahl: 640, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Investing, Keyword: book; 1; 2023; nonfiction; gifts for women; t; 2022; woman; gifts for men; self help books; business books; men; gifts for mom; gifts for dad; home; fathers day gifts; gifts for him; gifts for her; orders; usa; reference; budget; self help; finance books; self improvement books; middle school books; classics; investment books; money books; personal finance books; self improvement; self development books; trading books; economics books; growth; christmas gifts for mom; christmas gifts for dad; father's day; christmas gift; back to school; english; kindergarten graduation gifts; fathers day; organization; graduation; graduation gifts for her; white elephant gift; dad; school; presc, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Englische Bücher / Wirtschaft, Business~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Persönliche Finanzen, Imprint-Titels: Harper Business, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 166, Höhe: 50, Gewicht: 738, Produktform: Gebunden, Genre: Importe,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Was sind die Vorteile der Portfolio-Diversifikation bei der Risikominderung in Anlagestrategien?
Die Portfolio-Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Durch die Streuung der Anlagen über verschiedene Anlageklassen und Branchen wird das Gesamtrisiko verringert. Eine breit diversifizierte Portfolio kann langfristig stabilere Renditen erzielen und das Risiko eines Totalverlusts minimieren. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.